
사진 = AI 생성 이미지
■ 핵심 사항
- 덴트 복원 비용은 찌그러진 크기보다 도장이 손상됐는지가 먼저 갈립니다.
- 도장이 멀쩡하면 무도장 복원(PDR) 5만~50만 원, 도장이 벗겨지면 판금도색으로 넘어가 문짝 한 장에 35만~66만 원입니다.
- 손해액 20만 원 이하는 자비 처리, 100만 원 이상부터 자차보험을 검토해야 합니다.
문에 생긴 찌그러짐을 처음 마주하면 대부분 “얼마나 깊은가”부터 본다. 하지만 덴트 복원 비용을 가르는 기준은 깊이가 아니라 도장이다. 아래 가격은 모두 VAT 별도, 2026년 10월 4일 기준 시세 페이지를 다시 확인한 값이며, 아끼는 길은 네 가지로 정리된다.
첫째, 도장부터 확인하면 5만 원에서 끝난다
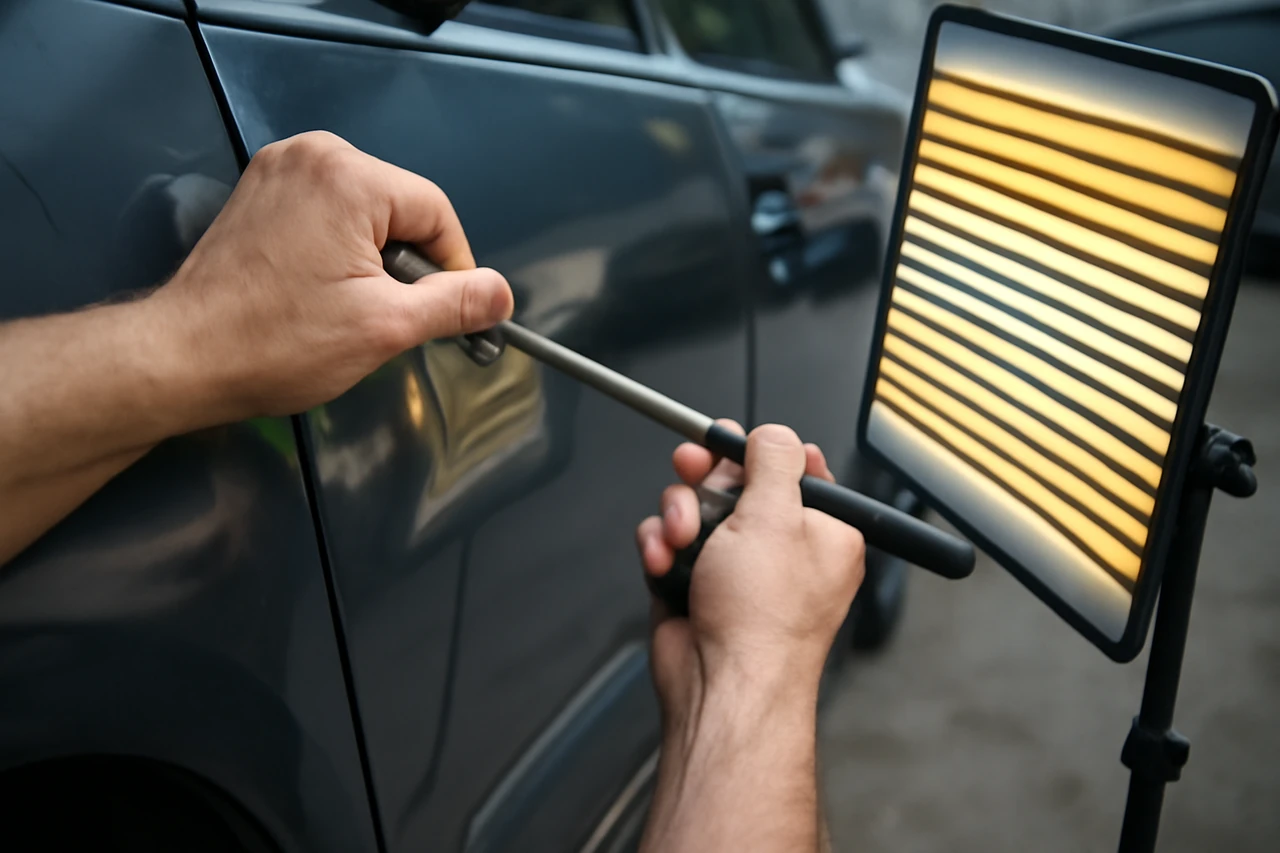
사진 = AI 생성 이미지
무도장 복원(PDR)은 철판 안쪽에서 찌그러진 부분을 밀어 올리는 방식이라 페인트를 건드리지 않는다. 동전 크기 이하 1포인트는 5만~10만 원에 당일 20분 안팎이면 끝난다. 문콕이 2~4군데 겹쳤다면 10만~20만 원, 손바닥 크기 이하 중형 찌그러짐은 15만~30만 원이 시세다.
난도가 올라가면 값도 오른다. 캐릭터라인처럼 각진 라인에 걸린 덴트는 20만~35만 원, 대형·복합 찌그러짐은 30만~50만 원까지 올라간다. 도어 전체를 문콕 복원과 미세 스크래치 폴리싱까지 묶어 손보는 올인원 패키지는 15만~30만 원이고, 우박 피해처럼 차 전면을 작업해야 하면 별도 견적이다.
PDR의 진짜 장점은 값보다 감가다. 작업이 수 시간 안에 끝나고 오리지널 도장면이 그대로 남아, 도색 이력이 생기지 않는다. 그래서 도장이 상하지 않은 덴트라면 판금도색보다 훨씬 저렴하면서 차의 가치도 지킨다.
둘째, 칠이 갈라졌다면 판금도색 가격표를 먼저 보자
사진 = AI 생성 이미지
내 차 덴트가 PDR로 되는지는 셀프 체크로 가려진다. 찌그러진 부위의 페인트가 갈라지거나 벗겨지지 않았다면 무도장 덴트가 가능하고, 칠이 까졌다면 판금도색으로 넘어간다. 이 한 번의 확인이 견적을 몇 배로 바꾼다.
판금도색은 패널 한 판 단위로 값이 매겨진다. 앞뒤 범퍼와 앞뒤 펜더는 30만~55만 원, 도어(문짝 1판)는 35만~66만 원, 보닛·루프 같은 대형 패널은 45만~100만 원이다. 범퍼를 통째로 교환하고 도색하면 30만~80만 원에 부품비가 따로 붙는다.
차급 차이도 크다. 도어 한 판은 국산 준중형·중형 35만~45만 원, 국산 대형 세단 40만~52만 원, 국산 SUV·RV 45만~58만 원, 독일 4사 등 수입차는 55만~66만 원이다. 범퍼·펜더 역시 같은 순서로 30만~38만, 35만~45만, 38만~48만, 45만~55만 원으로 오른다. 같은 문짝이어도 수입차는 국산 준중형보다 최대 20만 원 넘게 비싸다.
셋째, 같은 찌그러짐도 도장 무손상이면 절반이다
두 방식의 차이는 숫자로 보면 선명하다. 같은 도어 찌그러짐이라도 도장이 무손상이면 PDR은 15만~30만 원, 국산 준중형 기준 판금도색 한 판은 35만~45만 원이다. 최소 5만 원, 많게는 30만 원 가까이 아낄 수 있는 셈이다.
이 시세가 한 업체의 호가인지 의심스럽다면 통합 견적과 맞춰보면 된다. 숨고의 자동차 외부수리(덴트와 판금도색 통합) 평균 견적은 30만 원, 범위는 10만~70만 원이고 누적 견적 요청이 65만 건을 넘는다. 앞서 본 개별 가격과 같은 대역이라 시세가 크게 어긋나지 않는다는 근거가 된다.
비용을 아끼는 실전 요령은 단순하다. 접수 전에 도장 상태를 직접 확인하고, 칠이 멀쩡하다고 알린 뒤 PDR 견적을 먼저 받는다. 판금도색을 제안받으면 같은 부위의 무도장 가능 여부를 한 번 더 묻는 것만으로 견적이 달라진다.
넷째, 20만 원 이하는 자비, 100만 원부터 보험을 따져라
자차보험으로 처리하면 공짜일 것 같지만 그렇지 않다. 자기부담금은 손해액의 20% 또는 30%이며, 한도가 있어 통상 최소 20만 원~최대 50만 원이다. 원문의 예시(할증기준 200만 원, 20%형)로 보면 손해액 500만 원이면 50만 원, 150만 원이면 30만 원, 50만 원이면 20만 원을 낸다.
그러니 5만~10만 원짜리 문콕은 자기부담금 최소 20만 원보다 싸서 보험을 쓸 이유가 전혀 없다. 게다가 물적사고 할증기준금액(통상 50·100·150·200만 원 중 선택)을 넘기면 할인할증 등급이 1등급 내려가고 보험료가 최대 3년 오른다. 눈앞의 수리비보다 몇 해치 보험료가 더 큰 지출이 될 수 있다.
정리하면 갈림선은 이렇다. 손해액 20만 원 이하는 자비 처리가 유리하고, 100만 원 이상부터 보험처리를 검토하며, 200만 원 이상은 할증을 특히 조심해야 한다. 도장이 멀쩡한 덴트라면 PDR로 자비 처리, 도장이 벗겨져 판금도색이 필요하다면 견적을 보고 보험 여부를 따지는 순서가 맞다. 보험 약관과 자기부담금 구조는 가입 증권마다 다르니 접수 전에 내 증권 조건부터 확인하자.
