
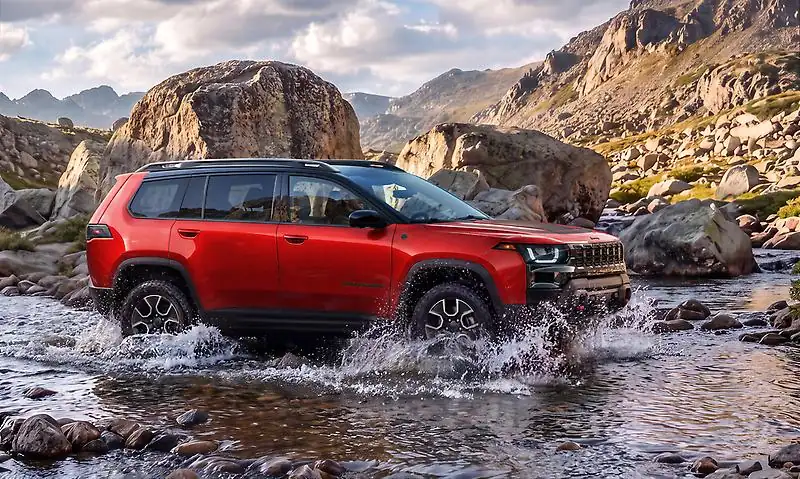
사진 = 스텔란티스
■ 핵심 사항
- 스텔란티스 북미가 2026년 8월 14일, 차세대 지프 체로키를 새 STLA One 플랫폼으로 조립하는 미국 첫 차종으로 발표했습니다.
- 일리노이 벨비디어 공장 투자는 6억 달러에서 8억 달러 이상으로 늘었고, 2026년 7월까지 집행액은 6,000만 달러 이상입니다.
- 시험생산은 2028년 상반기, 양산은 2029년 하반기가 목표라서 비용 절감 효과는 한참 뒤에야 확인할 수 있습니다.
스텔란티스 플랫폼 전략을 설명하는 가장 흔한 문장은 “통합하면 싸진다”이다. 이번 보도자료도 같은 말을 한다. 구조 복잡성을 줄이고 제조 효율을 높이며 규모를 키워 엔지니어링·생산 비용을 낮춘다는 설명이다. 다만 같은 문서 안의 숫자들은 이 문장과 다른 순서를 가리키는 것으로 읽힌다. 비용 절감보다 투자 증액이 먼저 적혀 있기 때문이다.
참고로 이 발표는 미국 기준이다. 한국 출시 여부와 가격, 파워트레인 구성은 원문에 없다.
STLA One이 약속한 것은 절감이지만, 금액은 없다
STLA One은 스텔란티스가 2026년 5월 발표한 FaSTLAne 2030 전략의 핵심 축이다. 유연한 모듈형 설계를 바탕으로 2035년까지 전 세계 30개 이상 모델에 적용하는 것이 목표다. 체로키가 이 플랫폼으로 조립되는 첫 미국 차종이 된다.
플랫폼을 하나로 묶으면 개발비를 여러 차종이 나눠 내고, 공장 설비도 공통화할 수 있다. 논리 자체는 설득력이 있다고 본다. 문제는 보도자료에 절감 금액이나 절감 비율이 한 줄도 없다는 점이다.
그래서 “비용이 줄어든다”는 문장은 지금 시점에서는 증명된 결과가 아니라 설명이다. 이 글이 문서 속 다른 숫자를 따로 꺼내 읽으려는 이유가 여기 있다.
6억 달러가 8억 달러 이상으로, 먼저 움직인 것은 지출이다
사진 = 스텔란티스
벨비디어 공장 투자액은 2025년 10월 발표된 6억 달러에서 8억 달러 이상으로 올라갔다. 계산해 보면 증액분은 2억 달러 이상, 증가율은 33% 이상이다. 원문이 “8억 달러 이상”이라고 적었으니 이 값들은 하한이다.
집행 진도도 적혀 있다. 2026년 7월까지 6,000만 달러 이상이 쓰였고, 스탬핑·차체·도장·종합조립 설비의 점검과 개선 프로젝트에 들어갔다. 8억 달러를 기준으로 계산하면 집행률은 7.5% 이하다. 올해 남은 기간에 추가 프로젝트가 계획돼 있다고 한다.
증액 사유와 8억 달러의 항목별 내역은 문서에 없다. 같은 문서가 짚은 설비 능력은 모든 파워트레인 변형을 2교대로 만들 수 있는 공장이라는 점이다. 이 한 줄이 증액의 일부를 설명할 수는 있겠지만, 어디까지가 그 몫인지는 알 수 없다.
시계는 2029년 하반기, 문장은 전부 “예상”과 “목표”다
일정은 이렇다. 시험생산은 2028년 상반기에 시작할 것으로 예상되고, 일반 판매용 양산은 2029년 하반기 출시를 목표로 한다. 발표일인 2026년 8월 14일에서 계산하면 시험생산까지 약 1년 5개월~1년 10개월, 양산까지는 약 2년 11개월~3년 4개월이다.
눈에 띄는 것은 동사다. 일정에는 “expected to begin”, “targeted to launch”가 쓰였고 투자 문구에도 “expects to increase”가 들어갔다. 확정형이 아니라 계획형이다. 새 구조에서 최소 두 차종을 조립한다고 했으나 두 번째 차종은 언급이 없다.
직원 지원도 “intends to” 아래에 보충실업급여와 건강보험 유지, 연금 크레딧, 임시 이주 기회 같은 항목만 나열돼 있다. 금액과 기간은 없다. 이 공장은 시카고 서쪽 약 60마일에 있고 2025년 10월에 이미 체로키 조립지로 공개됐다.
반론: 선투자는 원래 그렇게 하는 것 아닌가
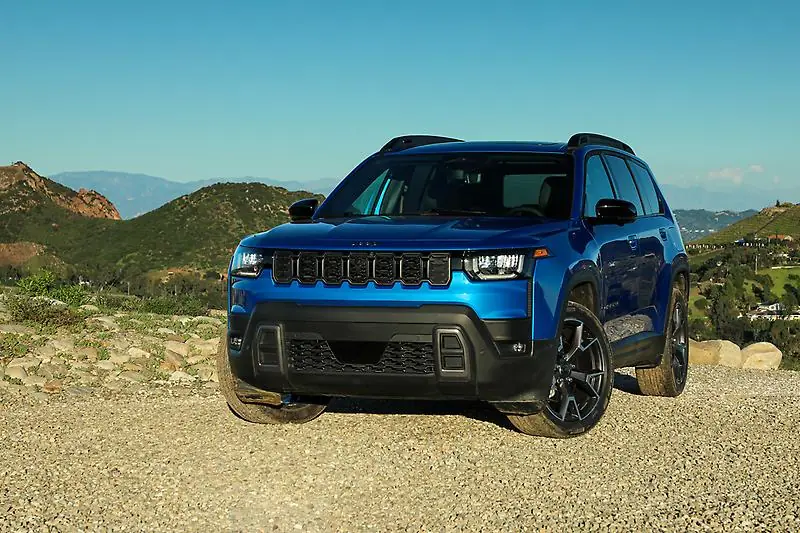
사진 = 스텔란티스
반대 해석도 가능하다. 플랫폼 전환은 설비를 먼저 바꿔야 효과가 나므로 투자가 절감보다 앞서는 것은 자연스럽다. 증액이 곧 낭비나 계획 차질이라고 단정할 근거도 문서에는 없다. 스텔란티스는 향후 4년간 미국에 130억 달러 이상을 쓰겠다고 했고, 신차 11종과 부분변경 12종으로 2030년까지 시장 커버리지를 **90%**로 넓히겠다고도 했다. 그 큰 계획 안의 한 조각이라는 해석이다.
이 반론은 타당하다고 본다. 다만 선투자가 정상이라는 사실이 절감이 증명됐다는 뜻은 아니다. 비용을 줄이기 위한 돈이 먼저 들어가는 단계와, 줄었다는 것이 숫자로 확인되는 단계는 다른 단계다. 지금 문서는 앞 단계만 보여 준다.
CEO 안토니오 필로사는 “제품 구조, 시기, 실행 경로를 올바르게 고르는 것”이 직원과 고객, 이해관계자에게 장기적으로 안정을 준다고 말했다. 선택이라는 단어에 이미 시기 조정의 여지가 담겨 있다고 읽을 수도 있으나, 이것은 해석일 뿐이다.
판정은 2029년 이후, 그전에 확인할 세 가지
결론은 이렇다. 스텔란티스 플랫폼 전략은 방향이 틀렸다고 보기 어렵지만, 비용 절감이라는 결과는 아직 문서에 없다. 지금 확인되는 것은 증액된 투자와 먼 양산 시점이다. 이 구도는 발표 당시 기준이며, 이후 변경 여부는 확인하지 못했다.
앞으로 볼 지표는 세 가지다. 첫째, 2026년 말 집행액이 6,000만 달러에서 얼마나 늘었는가. 둘째, 시험생산이 2028년 상반기 일정을 지키는가. 셋째, 두 번째 차종의 이름이 공개되는가.
이 세 가지가 계획대로 가면 “통합하면 싸진다”는 설명에 힘이 실린다. 반대로 투자액이 한 번 더 오르거나 일정이 밀리면, 절감은 설명으로만 남은 채 비용만 먼저 늘어난 사례가 된다. 2029년 하반기 양산 차의 원가가 공개될 때까지 우리는 어느 쪽에 걸지 정하지 않는 편이 정직할 것이다.
