
사진 = AI 생성 이미지
■ 핵심 사항
- 차량 탁송 비용은 거리 구간, 야간·주말 할증, 로드·캐리어 방식으로 갈리며 서울→부산은 업체 공시 기준 11만~12만 원부터 시작합니다.
- 캐리어탁송은 일반 로드탁송의 1.5~3배(고수탁송 안내)이고, 야간에는 기본 요금에 20~30%가 붙는 업체가 있습니다.
- 탁송 중 사고는 내 종합보험이 아니라 탁송업자 보험의 문제일 수 있으니 신청 전에 보험 가입 여부와 보장 한도를 확인해야 합니다.
차량 탁송 비용은 거리가 뼈대, 서울→부산은 11만~12만 원부터
차량 탁송 비용을 어림하는 가장 빠른 방법은 거리 구간표를 보는 것이다. 금메달탁송이 공시한 톨게이트 포함 요금은 0~20km가 15,000~20,000원, 100~200km가 50,000~80,000원, 300km 이상이 120,000~200,000원이다. 고수탁송의 구간표도 상·하한이 거의 겹치고, 두 업체 모두 거리가 길어질수록 요금이 계단식으로 오르는 구조다.
다만 같은 구간이어도 업체마다 값이 다르다. 0~20km 하한만 봐도 금메달탁송은 15,000원, 고수탁송은 12,000원으로 3,000원 차이가 난다. 한국탁송의 지역별 시작가(서울 열 기준, ‘~’는 시작가 표기)는 서울 전지역 약 1.2만 원부터 부산·김해·창원권 약 12만 원부터까지 이어진다. 요금표가 출발·도착 방향을 따로 적지 않아 대략적인 감을 잡는 용도로만 보는 편이 안전하다.
서울→부산으로 좁히면 3사의 하한은 11만~12만 원 선에서 모인다. 한국탁송은 12만 원부터, 금메달탁송은 300km 이상 구간으로 12만~20만 원, 고수탁송은 거리표 기준 11만~15만 원대에 로드탁송 안내 페이지에서는 약 12만 원이다. 서울↔제주는 고수탁송이 15만~20만 원대로 안내하는데, 표기가 2025년 기준이라 현재 요금은 업체에 다시 물어봐야 한다.
여기서 한 가지 비교가 쓸모 있다. 차를 직접 가지러 갔다 오는 방법이다. 서울~부산 KTX 운임은 2026년 9월 1일부터 59,800원에서 54,400원으로 내렸고, 왕복이면 108,800원이다. 하한 탁송비 11만~12만 원과 비슷하지만 시간과 현지 이동 비용을 뺀 단순 합산일 뿐이다. 요금은 모두 2026년 10월 업체 공시 기준이며 확정 요금이 아니다.
야간 20~30% 할증, 캐리어는 로드의 1.5~3배
요금표는 기본값일 뿐이고 실제 청구액은 몇 가지 조건에서 움직인다. 금메달탁송은 야간·주말 할증, 대형 차량·수입차 추가요금, 산간·도서 지역 할증을 요금이 달라지는 요소로 꼽고, 표의 범위에서 1만~2만 원쯤 오르내릴 수 있다고 안내한다. 고수탁송은 야간에 기본 요금의 20~30%가 할증된다고 밝히지만 금메달탁송은 비율을 적지 않았으니, 접수할 때 직접 확인하는 게 맞다. 두 업체의 요금표에는 통행료가 이미 들어 있다.
방식도 요금을 가른다. 로드탁송은 기사가 차를 직접 운전해 옮기는 방식이고, 캐리어탁송은 차를 운송 차량에 싣고 가는 방식이다. 고수탁송은 캐리어가 일반 로드탁송 가격의 1.5~3배라고 안내하는데, 이 배수는 한 업체의 안내이므로 참고치로만 보면 된다. 출발 시점도 다르다. 로드는 1시간에서 수시간 안에 출발할 수 있지만 캐리어는 며칠 뒤에 출발하기도 한다.
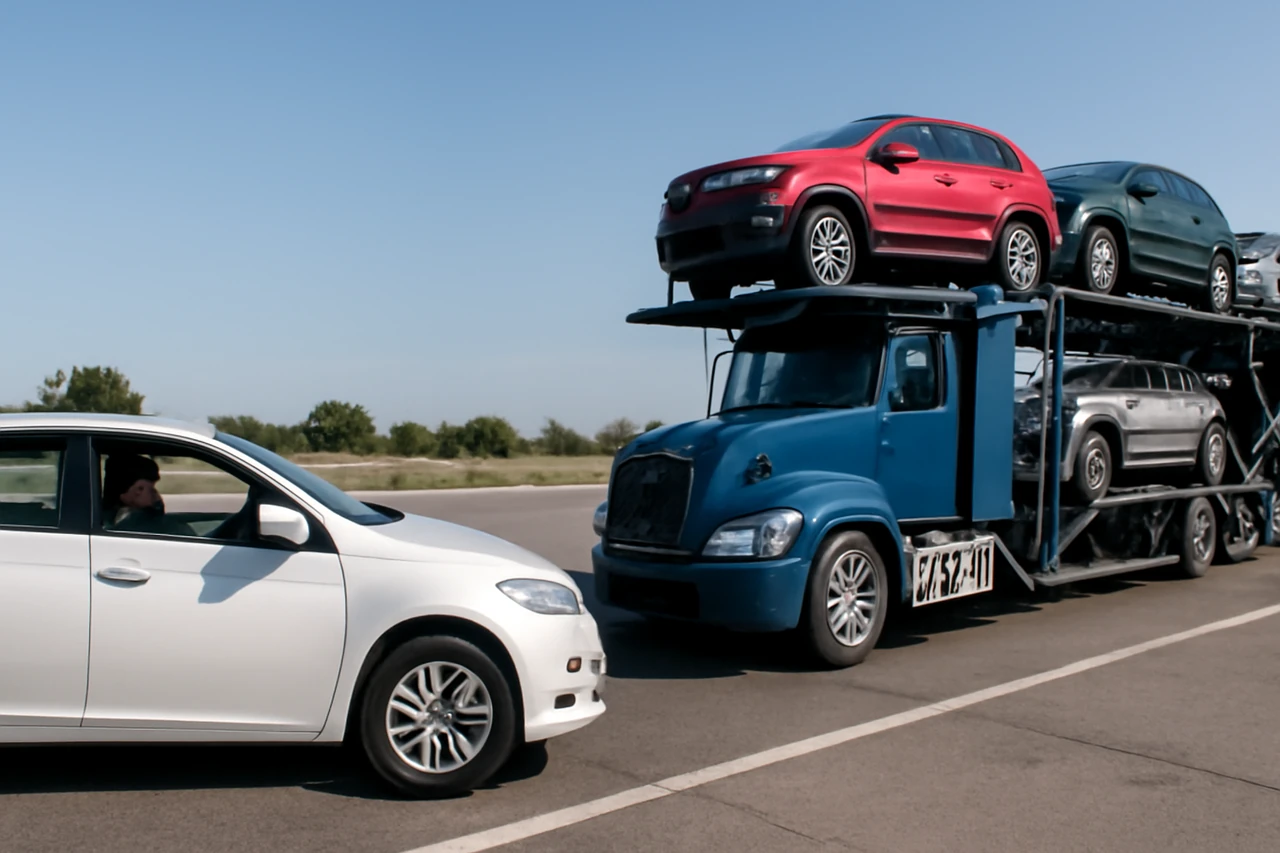
사진 = AI 생성 이미지
돈이 더 드는 캐리어를 고르는 이유는 주행거리다. SC글로벌의 안내에 따르면 서울에서 부산까지 로드탁송을 하면 약 400km가 차에 추가되지만 캐리어는 주행거리가 늘지 않는다. 신차나 고가 수입차, 300km 이상 장거리, 5대 이상 대량 운송이면 캐리어를 권하고, 당일 긴급이거나 100km 이내 단거리, 좁은 골목·지하주차장처럼 접근이 제한된 곳이면 로드를 권한다. 1~2대 소량이면 로드가 유리하다는 설명이다.
탁송 중 사고, 내 종합보험이 빠질 수 있다
요금보다 더 챙겨야 할 쪽은 보험이다. 금메달탁송은 탁송 전담 보험에 가입된 기사를 배정하는 것을 원칙으로 한다고 안내하지만, 이는 업체 주장일 뿐 가입 여부와 보장 범위·한도는 원문에 나오지 않는다. 그래서 신청 전에 업체에 직접 물어봐야 한다.
한 법무법인의 2026년 6월 해설에 따르면 몇 가지 함정이 있다. 먼저 일반 자동차 종합보험 약관 대부분에는 대가를 받고 차량을 반복해서 운송하는 행위 중 발생한 사고를 보상하지 않는다는 면책 조항이 있어, 내 보험사가 지급을 거절할 근거가 생긴다. 탁송 기사 개인의 대리운전 보험이 있어도 ‘탁송업자 특별약관’이 없으면 탁송 중 사고는 보상 범위에서 빠진다. 보상 한도 역시 대물 1천만~3천만 원 수준으로 낮게 잡힌 경우가 많아서, 큰 사고의 초과분을 메우기 어렵다는 지적이다. 한 해설의 설명이라 모든 경우에 그렇다고 단정할 수는 없다.
사진 = AI 생성 이미지
업자용 상품이 따로 있다는 점도 확인된다. IDB손해보험의 자동차취급업자종합보험 공시에는 ‘탁송자동차 포괄계약 특약’이 있고 차량손해 항목에 자기부담금 3만 원이 표기돼 있다. 다만 이 공시본은 2019년 6월 자료라 현재 조건과 다를 수 있다. 사고가 났을 때를 대비해 기사 인적사항과 탁송보험 증권을 확보하고, 앱 예약·결제 내역과 인수도증을 캡처해 두고, 블랙박스나 CCTV 영상도 챙겨 두라는 것이 해설의 조언이다.
요금표보다 보험 한 줄을 먼저 확인하자
정리하면 가까운 거리나 급한 일정이면 로드탁송, 신차·고가 수입차나 300km 이상 장거리면 캐리어탁송이 맞는다. 차량 탁송 비용은 서울→부산 기준 11만~12만 원부터 시작하지만, 야간 할증과 대형·수입차 추가요금, 방식에 따라 크게 달라진다. 접수할 때는 출발지·도착지 주소, 차량 종류, 희망 출발 시간, 인수자 연락처를 알리고, 기사 도착 후 차량 상태를 같이 확인한 뒤 키를 넘기면 된다. 결제는 보통 탁송이 끝난 뒤 기사에게 현금이나 카드로 한다.
그리고 가장 중요한 질문이 남는다. 이 차가 도착하기 전에 사고가 난다면 누구의 보험이 나서는가. 이 답은 요금표 어디에도 없으니 계약 전에 업체에 보험 가입 여부, 보장 한도, 자기부담금을 물어보고 증권을 받아 두는 것을 권한다. 실제 비용은 주소·날씨·출발 시간에 따라 달라질 수 있다.
