

사진 = AI 생성 이미지
■ 핵심 사항
- 문콕은 주차구획 폭이 좁은 구형 아파트·대형마트에서 집중적으로 발생합니다.
- 가해 차량을 특정하지 못하면 본인 자차보험으로 처리하는데, 이때 자기부담금은 통상 20만~50만 원 사이입니다.
- 흠집이 얕으면 PDR(무도장 흡출복원)로 5만~15만 원, 도장이 벗겨져 판금·도색까지 필요하면 20만~40만 원까지 올라가므로 손상 정도에 따라 처리 방법을 골라야 합니다.
주차구획 폭 2.5m, 그 안에서 문콕이 반복되는 이유
문콕은 운이 나빠서 나는 게 아니라 구조가 만드는 문제다. 옆 차량에 탄 사람이 문을 열다가 부딪히면서 생기는 흠집·찍힘이라, 주차 간격이 좁은 대형마트나 아파트 지하주차장에 유독 몰린다. 차가 아니라 자리가 원인이라는 뜻이다.
기준을 보면 왜 그런지 더 분명해진다. 주차장법 시행규칙상 일반형 주차구획은 폭 2.5m·길이 5.0m, 확장형은 폭 2.6m·길이 5.2m로 정해져 있다. 이 기준이 자리 잡기 전에 지어진 폭 2.3m대의 구형 아파트 지하주차장일수록 문콕 위험이 커진다.
더 곤란한 건 사후 대응이다. 목격자나 CCTV, 블랙박스 영상이 없으면 가해 차량을 특정하기가 쉽지 않다. 그래서 많은 경우 결국 본인 자차보험으로 처리하는 쪽으로 흘러가는데, 이 비용이 얼마나 되는지는 뒤에서 따로 짚는다.
빈 벽·구획 끝자리를 고르는 것만으로 절반은 막힌다
사진 = AI 생성 이미지
가장 손쉬운 예방은 주차 위치 선택이다. 차량 한쪽 면이 벽·기둥·화단처럼 사람이 다닐 필요가 없는 구조물에 붙는 자리를 고르면, 관리해야 할 면이 양쪽에서 한쪽으로 줄어든다. 반대편만 신경 쓰면 되니 위험이 절반으로 준다.
대형마트·백화점 주차장이라면 구획 끝자리(엔드 스팟)나 카트 보관소 근처를 우선하는 게 좋다. 이런 자리는 옆 차량의 승하차 동선이 상대적으로 적어 문콕 확률이 낮다. 입구에서 조금 멀더라도 이 원칙을 지키는 편이 흠집 수리비보다 싸게 먹힌다.
도어 패널이 넓은 SUV·해치백은 특히 취약하다. 반대편 차량의 통행을 막지 않는 선에서 구획 중앙 쪽으로 살짝 세워 여유폭을 확보하면, 옆 차가 완전히 문을 열어도 부딪힐 확률이 줄어든다. 다만 이 요령은 옆자리가 비었을 때만 안전하게 쓸 수 있다.
1만원대 엣지가드부터 근접 센서까지, 물리적으로 막는 법
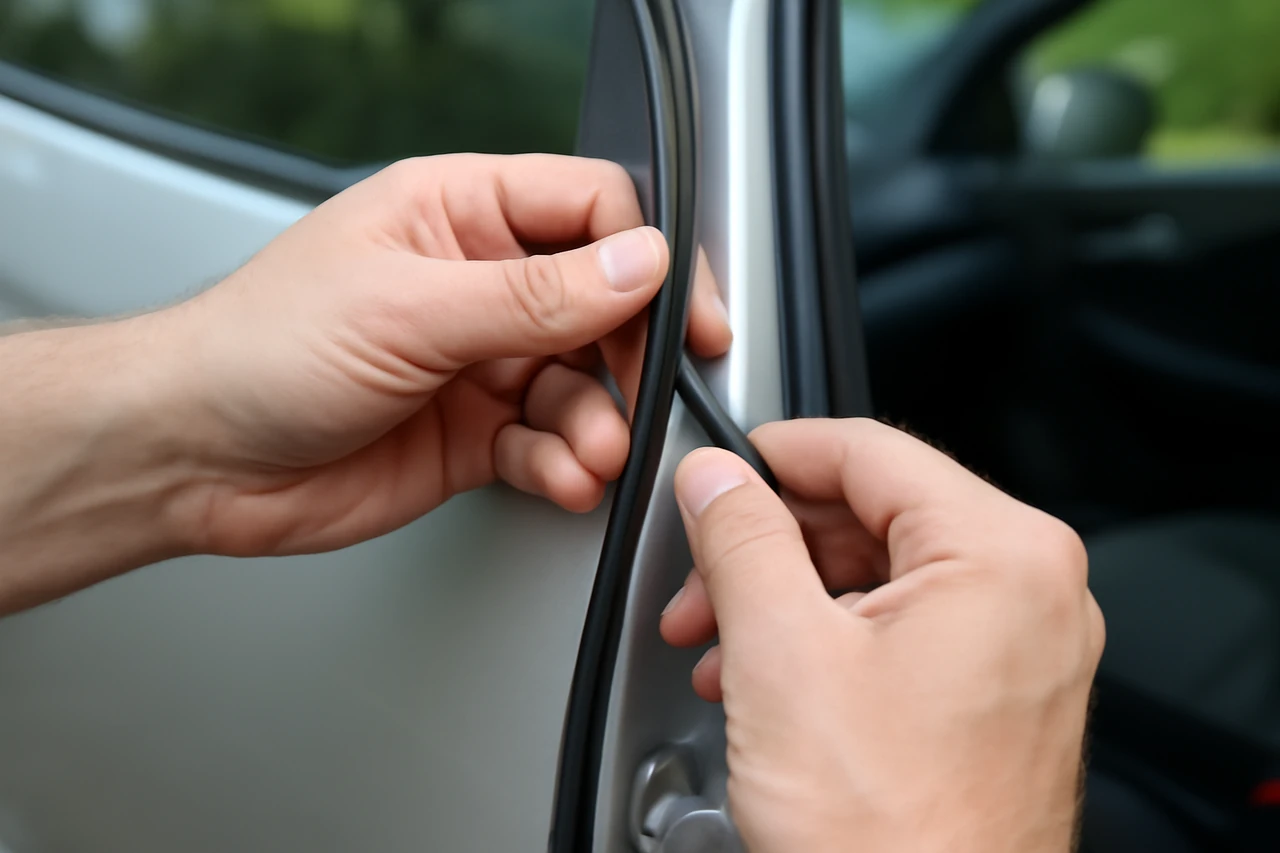
사진 = AI 생성 이미지
주차 위치를 못 고르는 날도 있으니 장비로 방어선을 하나 더 두는 게 현실적이다. 도어 엣지가드(도어 몰딩 보호대)는 1만원대부터 구매할 수 있고, 직접 부착해도 30분 안팎이면 끝난다. 공구 없이도 붙일 수 있는 제품이 많아 진입장벽이 낮다.
조금 더 투자할 여력이 있다면 투명 PPF를 도어 하단·펜더에 부분 시공하는 방법도 있다. 가벼운 접촉 흠집을 필름이 흡수해주는데, 부위별 시공비가 수만원~십수만원대라 차 전체를 랩핑하는 것보다 훨씬 저렴하다. 문콕이 자주 나는 구간만 골라 시공하면 비용 대비 효과가 높다.
근접 센서나 스마트 미러 경고 기능이 있는 차라면 별도 부품 없이도 도움이 된다. 인접 차량과의 간격을 알려주므로, 반대로 내 차가 옆 차에 문콕을 내는 상황도 줄여준다. 피해뿐 아니라 가해를 막는 기능이라는 점도 기억해둘 만하다.
자기부담금 최대 50만 원, 그런데도 보험이 능사는 아니다
가해 차량이 특정되면 이야기는 간단하다. 상대 운전자의 배상책임으로 처리되므로 본인 부담이 없다. 문제는 특정이 안 되는 경우가 더 흔하다는 점이고, 이때는 본인 자차보험으로 수리하는 사례가 많다.
여기서 자기부담금이 발생한다. 통상 손해액의 20~30% 구간에서 최소 20만 원, 최대 50만 원 사이로 설정되는 상품이 많은데, 가입한 보험 상품마다 구체적인 구간은 다르다. 즉 흠집 하나 때문에 최대 50만 원까지 내 돈이 나갈 수 있다는 뜻이다.
그래서 손상 크기를 먼저 따져야 한다. 흠집 크기와 위치에 따라 PDR은 5만~15만 원, 도장이 벗겨져 판금·도색까지 필요하면 20만~40만 원대로 비용이 올라간다. 게다가 자차보험을 이용하면 다음 갱신 때 할인등급(사고건수 요율)에 영향을 줄 수 있어, 경미한 손상이라면 자기부담금·등급 하락을 감수하기보다 자비로 수리하는 쪽이 더 유리한 경우가 많다.
50만 원과 15만 원 사이, 선택은 손상 크기가 정한다
흠집이 얕고 도장까지는 안 벗겨졌다면 PDR로 자비 수리하는 쪽이 자기부담금 20만~50만 원보다 대체로 싸게 끝난다. 반대로 판금·도색까지 필요한 큰 손상이라면 자기부담금을 감수하고 보험으로 처리하는 편이 낫다. 다만 실제 견적은 정비업체마다 차이가 있으니, 수리를 맡기기 전에 PDR·판금도색 견적을 한 번 더 확인해보는 게 좋다.
